
codesignal/tsla-historic-prices
收藏官方服务:
资源简介:
该数据集包含特斯拉(TSLA)股票的历史价格信息,适用于金融领域的研究和分析。
This dataset contains historical price information of Tesla (TSLA) stocks, which is suitable for research and analysis in the financial field.
提供机构:
codesignal原始信息汇总
数据集概述
许可证
- 该数据集的许可证为 cc-by-4.0。
语言
- 数据集支持的语言为 英语。
标签
- 数据集的标签为 finance。
名称
- 数据集的名称是 TSLA Stock Historic Prices。
大小
- 数据集的大小范围为 1K<n<10K。
搜集汇总
数据集介绍
构建方式
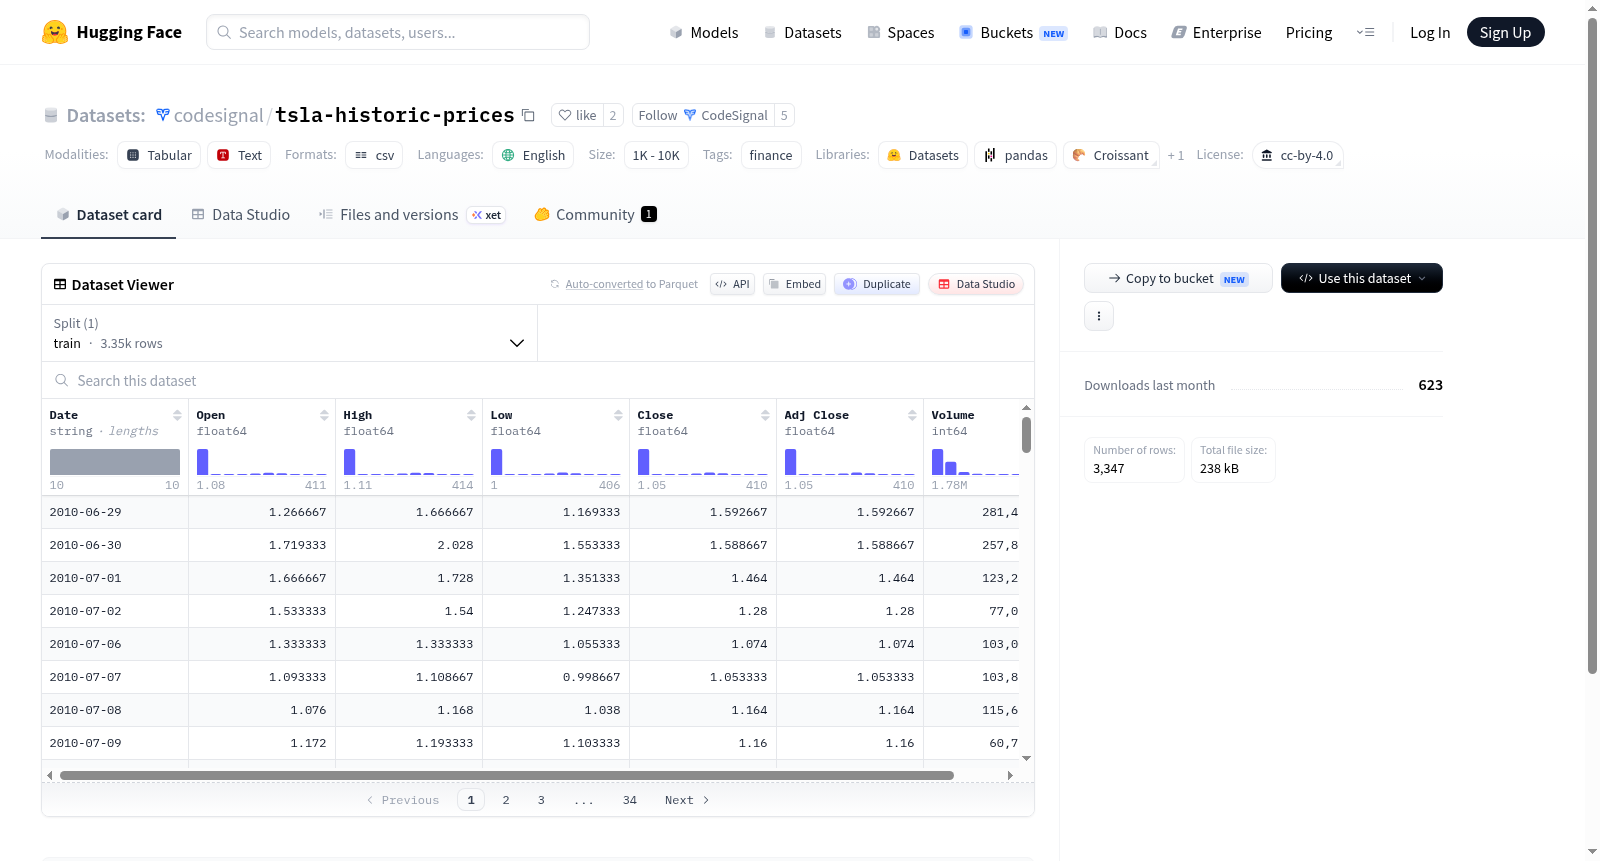
该数据集名为codesignal/tsla-historic-prices,专注于特斯拉(TSLA)股票的历史价格数据。在金融数据分析领域,高质量的股票价格数据集是量化研究与模型训练的基础。本数据集通过系统采集公开市场交易记录,汇集了特斯拉股票在特定时间区间内的历史行情,涵盖开盘价、收盘价、最高价、最低价及成交量等核心指标,为金融时间序列分析提供了结构化数据支撑。
使用方法
使用方法上,用户可通过HuggingFace平台直接加载该数据集,借助Python编程语言与常见数据处理库(如pandas)进行解析。典型应用流程包括数据清洗、特征工程(如计算移动平均线、相对强弱指标等技术指标),以及构建监督学习模型(如LSTM或Transformer)进行价格趋势预测。数据集的简洁结构降低了预处理门槛,便于快速集成到量化交易策略开发流程中。
背景与挑战
背景概述
在金融数据科学领域,时间序列分析是量化投资与风险管理的核心基石。特斯拉(TSLA)作为全球电动汽车与清洁能源的标杆企业,其股价波动不仅反映了公司经营状况,更映射出市场对新能源产业的政策预期与技术变革的敏感度。codesignal/tsla-historic-prices数据集由CodeSignal团队于近年创建,专注于提供特斯拉股票的历史价格记录,涵盖开盘价、收盘价、最高价、最低价及交易量等关键指标。该数据集以CC-BY-4.0许可开放,为金融时间序列建模、波动率预测及算法交易策略研究提供了标准化的实验基准,尤其适用于探究高成长科技股的定价机制与市场微观结构特征。
当前挑战
该数据集面临的核心挑战在于金融时间序列固有的非平稳性与噪声干扰。特斯拉股价受马斯克个人言论、监管政策变动及宏观经济周期等多重因素影响,导致序列呈现剧烈波动与结构突变,传统统计模型难以捕捉其非线性动态特征。此外,数据集仅包含价格与成交量信息,缺乏公司财报、行业指数或舆情情绪等外生变量,限制了多因子模型的构建能力。在构建过程中,数据清洗需处理股票分割、股息调整及市场休市日等特殊事件,确保时间戳连续性与价格复权的准确性。小样本规模(1K至10K条记录)也增加了过拟合风险,对模型泛化能力提出更高要求。
常用场景
经典使用场景
特斯拉(TSLA)历史股价数据集,作为金融时间序列分析的经典基准,广泛应用于股价预测模型的训练与评估。研究者常利用其日频交易数据(开盘价、收盘价、最高价、最低价及成交量),构建基于长短期记忆网络(LSTM)、门控循环单元(GRU)或Transformer架构的深度学习模型,以捕捉市场波动的非线性动态特征。该数据集因其适中的样本量(千至万级)和特斯拉股票的高波动性,成为验证量化投资策略有效性的理想选择。
解决学术问题
该数据集有效解决了金融时序预测中数据稀缺与噪声干扰的学术难题。通过提供标准化、低缺失率的真实市场数据,它支持学者对比不同预测范式(如统计模型与机器学习方法)在极端行情下的鲁棒性。其意义在于推动了高频交易信号提取、波动率聚类分析及市场微观结构理论的发展,为金融计量经济学中的有效市场假说检验提供了实证基础。
实际应用
在实际金融场景中,该数据集被用于构建自动化交易系统的回测框架。量化分析师可基于历史价格与成交量特征,开发均值回归或趋势跟踪策略,并评估其夏普比率与最大回撤。此外,它还被应用于风险管理系统中的VaR(风险价值)计算,以及作为期权定价模型(如Black-Scholes)的输入参数校准源,助力机构投资者优化资产配置决策。
数据集最近研究
最新研究方向
特斯拉股票历史价格数据集在金融时间序列预测与量化交易领域持续发挥重要作用。随着深度学习模型如Transformer和时序卷积网络在股价波动分析中的广泛应用,该数据集成为评估算法对高频市场特征捕捉能力的基准之一。近年来,结合情绪分析、宏观经济指标与特斯拉公司特定事件(如产能扩张、自动驾驶技术迭代及CEO社交言论影响)的多模态融合研究成为热点。该数据集不仅支撑了短期价格趋势建模,还被用于探索市场异常波动与信息效率的关系,为投资者理解科技股定价机制提供了实证基础,推动了金融人工智能从理论走向实践应用的进程。
以上内容由遇见数据集搜集并总结生成


